
Muita gente só descobre que o score de crédito importa na hora em que um financiamento é negado ou vem com juros mais altos que o esperado. Entender como essa nota funciona antes de precisar dela é o que separa quem planeja de quem é pego de surpresa.
O que é o score de crédito
O score é uma pontuação, geralmente de zero a mil, calculada por empresas de análise de crédito a partir do seu histórico financeiro. Ele estima a probabilidade de você pagar uma dívida em dia, e é usado por bancos, financeiras e até lojas na hora de decidir se aprovam um crédito e em quais condições.
Quanto mais alto o score, menor o risco percebido — e, na prática, isso costuma significar juros menores e limites maiores.
O que mais pesa no cálculo
Histórico de pagamentos
É o fator de maior peso. Contas pagas em dia, ao longo do tempo, constroem a nota de forma consistente. Atrasos recentes derrubam o score mais que atrasos antigos já regularizados.
Uso do limite disponível
Usar uma fatia pequena do limite total do cartão de crédito, em vez de estourar o teto todo mês, é sinal positivo. Ficar sempre no limite máximo sugere dependência de crédito, o que pesa contra.
Tempo de relacionamento com o crédito
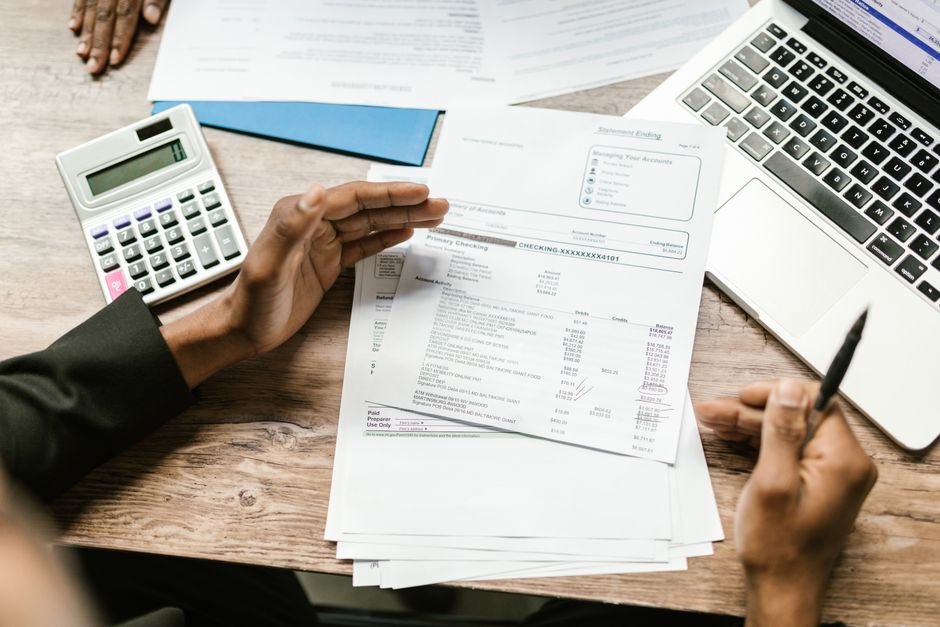
Quanto mais tempo você tem conta em banco, cartão ativo e histórico registrado, mais dados existem para uma análise confiável — e isso tende a favorecer a nota.
Diversidade e quantidade de consultas recentes
Ter tipos diferentes de crédito bem administrados (cartão, financiamento, empréstimo quitado) ajuda. Já muitas consultas de crédito em pouco tempo, sinal de que você está buscando dinheiro emprestado com frequência, tende a pesar contra.
Guia prático: como melhorar seu score
Comece regularizando qualquer dívida em aberto, mesmo que em parcelas pequenas — dívida ativa pesa mais que dívida já negociada. Depois, mantenha as contas fixas (água, luz, internet, cartão) sempre em dia, porque esse é o hábito que mais constrói pontuação ao longo dos meses.
Evite usar mais de trinta por cento do limite do cartão de crédito por mês, e evite cancelar cartões antigos só porque não usa mais — o tempo de relacionamento conta a seu favor, então às vezes vale manter o cartão ativo com uso mínimo.
Consulte seu próprio score regularmente pelos aplicativos gratuitos dos birôs de crédito. Isso não derruba a nota, porque é uma consulta feita por você mesmo, e ajuda a acompanhar a evolução mês a mês.
Dicas de quem já organizou as finanças
Score bom não substitui reserva financeira: os dois trabalham juntos. Quem já tem uma reserva de emergência bem estruturada evita recorrer a crédito emergencial, que costuma ter juros mais altos e pesa contra o score se não for pago em dia.
Negocie dívidas antigas diretamente com o credor antes de recorrer a programas de renegociação — muitas vezes as condições diretas são melhores e o processo é mais rápido.
Dúvidas Frequentes
Consultar meu próprio score derruba a nota?
Não. Apenas consultas feitas por instituições financeiras avaliando um pedido de crédito têm algum peso na conta — sua própria consulta não afeta a nota.
Quanto tempo leva para o score melhorar?
Varia, mas mudanças consistentes de comportamento costumam aparecer na pontuação em poucos meses, com evolução mais clara ao longo de um ano.
Nome limpo garante score alto?
Não garante sozinho. Nome limpo é pré-requisito, mas o score também considera histórico de pagamentos, uso de crédito e tempo de relacionamento financeiro.
Score baixo impede qualquer tipo de crédito?
Não impede necessariamente, mas costuma resultar em juros mais altos, limites menores ou exigência de garantias adicionais.
Para não esquecer:
O score pesa histórico de pagamentos, uso do limite, tempo de relacionamento e diversidade de crédito. Pague em dia, use o cartão com moderação e acompanhe sua pontuação regularmente — a melhora vem com consistência, não com atalho.
Já checou seu score esse mês?
Planilha Resumo: Score de Crédito
| Tópico | Em resumo |
|---|---|
| Histórico de pagamentos | É o fator de maior peso. Contas pagas em dia, ao longo do tempo, constroem a nota de forma consistente. |
| Uso do limite disponível | Usar uma fatia pequena do limite total do cartão de crédito, em vez de estourar o teto todo mês, é sinal positivo. |
| Tempo de relacionamento com o crédito | Quanto mais tempo você tem conta em banco, cartão ativo e histórico registrado, mais dados existem para uma análise confiável — e isso tende a… |
| Diversidade e quantidade de consultas recentes | Ter tipos diferentes de crédito bem administrados (cartão, financiamento, empréstimo quitado) ajuda. |
